 Beatriz Farias
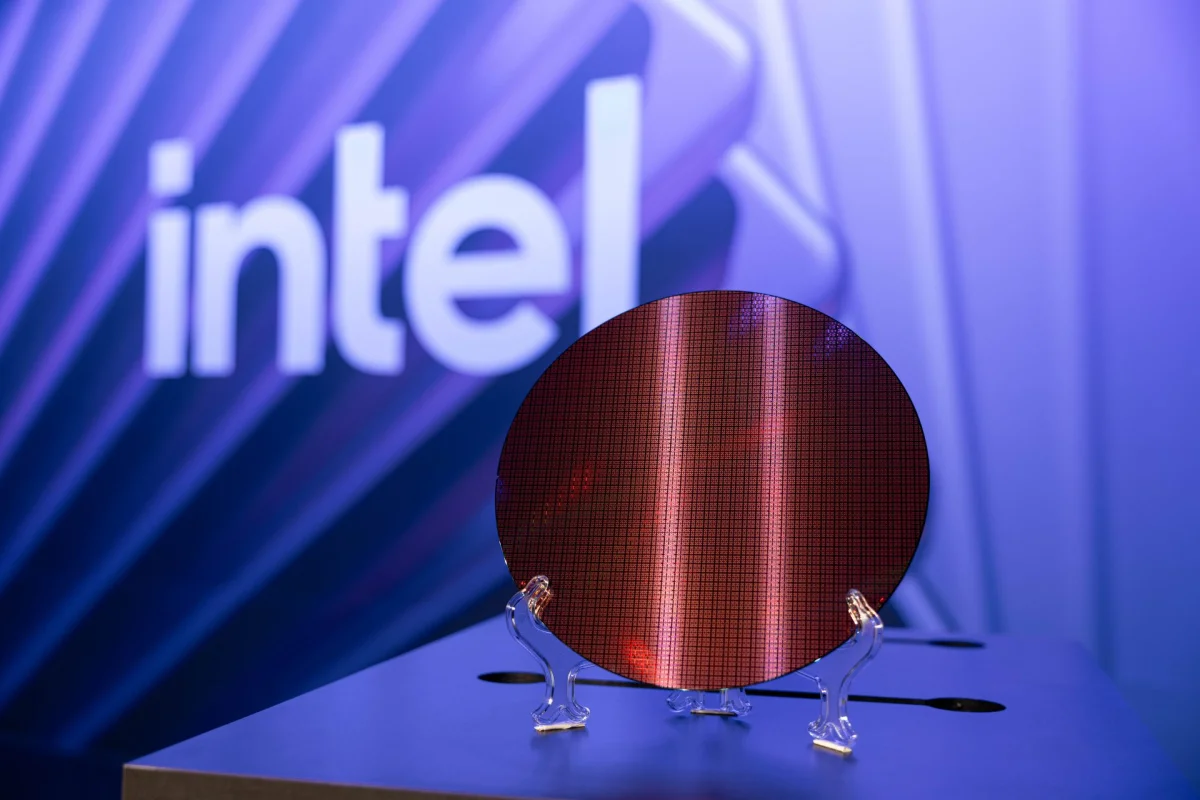
Intel — A fabricante ganhou tração em seu braço de foundry, combinando contratos com grandes clientes e projeções financeiras que elevam as apostas no mercado de chips. O cenário descrito por analistas sugere volumes relevantes para o processo 14A, receitas bilionárias potenciais e pontos críticos de produção que podem limitar ramp-ups.
Vencendo pedidos: quem contratou a Intel e o que ainda está em avaliação
De acordo com KeyBanc, a Intel assegurou ordens para fabricar switches de rede para a Broadcom, CPUs de servidor para Google e Microsoft, GPUs de jogos para NVIDIA, além de clientes como AMD e projetos ligados à Apple para as linhas A- e M-series.
Ao mesmo tempo, clientes como Amazon (AWS), Anthropic e a Terafab ligada à SpaceX/Tesla permanecem em fase de avaliação sobre os processos 14A e 18A-P, com a maior parte do interesse inclinando-se para a 14A, segundo a mesma análise.
A Intel deve receber volumes expressivos na 14A: a Apple poderia demandar cerca de 600.000 wafers, gerando US$ 15–20 bilhões, enquanto encomendas de Anthropic para um ASIC sob medida são estimadas entre 5 e 10 milhões de unidades, equivalendo a US$ 40–80 bilhões após packaging.
Tecnologias e gargalos: 14A, EMIB-T, yields e impacto no ritmo de produção
A 14A da Intel é descrita como um processo classe 1.4nm que combina PowerDirect (alimentação pelo back-side), transistores RibbonFET 2 e segunda geração GAA, tecnologias destinadas a aumentar densidade e eficiência elétrica.
 Intel Nova Lake‑S: placa LGA 1954 mostra DDR5‑6400 e suporte a Wi‑Fi 7
Leia a matéria completa →
 NVIDIA lança Nemotron 3.5 Super VL 120B para agentes sempre‑ativos
Leia a matéria completa →
 iPhone Duo: conserto sem AppleCare+ pode chegar a US$ 1.499
Leia a matéria completa →
 Tabela do Brasileirão 2026: classificação atualizadaVer classificação, artilharia e próximos jogos →
KeyBanc também projeta ganhos substanciais em advanced packaging: o EMIB‑T poderia gerar US$ 12–15 bilhões com 5–6 milhões de unidades para os TPUs de próxima geração do Google, e US$ 2–3 bilhões ao embalar cerca de 1 milhão de unidades do AI300 da Qualcomm.
Porém, há um ponto de atenção operacional: os rendimentos do substrato EMIB‑T estão atualmente entre 50%–60% em Ibiden e apenas 20%–30% em UMTC, níveis que podem restringir ramp-ups e limitar entregas previstas.
No horizonte, há expectativas de que tecnologias como Foveros (stacking 3D ativo) e um aumento na capacidade de substratos (UBS indica suporte a mais de 2 milhões de substratos em 2028 para pedidos como os da MediaTek) deem tração adicional, mas a transição exige curva de melhora de yield.
 Foto: Divulgação
O que você acha? O que você acha dessa virada da Intel no mercado de foundries? Para acompanhar mais, acesse nossa editoria.
Perguntas Frequentes
Quais contratos a Intel teria fechado com Broadcom, Google e Apple?
A Intel teria fechado contratos para produzir switches de rede para a Broadcom, CPUs de servidor para Google e Microsoft e chips A- e M-series para a Apple na 14A. Esses acordos, segundo KeyBanc, colocam a Intel como fornecedora-chave para infraestruturas de servidores e dispositivos móveis.
Quanto podem valer os pedidos na 14A da Intel, incluindo Apple e Anthropic?
A Intel pode ver pedidos substanciais na 14A: a Apple é estimada em cerca de 600.000 wafers, gerando entre US$ 15 bilhões e US$ 20 bilhões, enquanto o negócio potencial da Anthropic para um ASIC sob medida é projetado entre 5 milhões e 10 milhões de unidades, equivalendo a US$ 40–80 bilhões após advanced packaging.
Quais riscos de produção e limitações o EMIB‑T apresenta para a Intel?
O EMIB‑T da Intel possibilita empacotamento 3D com TSVs e pode render US$ 12–15 bilhões em 5–6 milhões de unidades para TPUs, mas enfrenta rendimento médio de 50%–60% em Ibiden e 20%–30% em UMTC, níveis que podem limitar a capacidade de produção e retardar o atendimento de grandes pedidos.